Culiacán, Sinaloa.– Millones de pesos sin comprobar, pasivos sin respaldo financiero, obras pagadas y no ejecutadas, así como un elevado porcentaje de contratos asignados directamente, marcaron las irregularidades detectadas en las cuentas públicas de Escuinapa y Elota, correspondientes al ejercicio fiscal 2025, que fueron desaprobadas por unanimidad por la Comisión de Fiscalización del Congreso de Sinaloa.
En contraste, la Comisión dictaminó favorablemente las cuentas públicas de otros 14 municipios, entre ellos Mazatlán, Culiacán, Concordia, Cosalá, El Fuerte, Eldorado, Guasave, Juan José Ríos, Mocorito, Navolato, Rosario, Salvador Alvarado, San Ignacio y Sinaloa.
EL0TA: MÁS DE 13.9 MILLONES POR RECUPERAR
En el caso de Elota, la Auditoría Superior del Estado (ASE) identificó una insuficiencia financiera para cubrir pasivos superiores a los 20 millones 350 mil pesos, además de 13 millones 973 mil pesos considerados como recursos por recuperar.
Entre las irregularidades destacan recursos bancarios que no fueron reintegrados, anticipos a proveedores sin comprobar ni recuperar y pagos por anticipos de indemnización sin documentación justificativa.
En obra pública también se detectaron pagos por trabajos no ejecutados, obras que incumplen las especificaciones técnicas y trabajos de mala calidad.
Uno de los señalamientos más relevantes es que el 94.12 por ciento de las obras públicas fueron adjudicadas directamente, sin someterse a concurso. Además, la deuda municipal registró un incremento del 289.2 por ciento respecto al ejercicio fiscal 2024.
ESCUINAPA: 47.4 MILLONES EN PASIVOS SIN FUENTE DE PAGO
Para Escuinapa, el panorama tampoco fue favorable. La ASE detectó pasivos por 47 millones 413 mil pesos sin una fuente de financiamiento para cubrirlos, así como 16 millones 543 mil pesos de probable recuperación.
Las observaciones incluyen recursos públicos no reintegrados, pagos pendientes de comprobar y recuperar, asesorías jurídicas sin evidencia de los servicios prestados y gastos por musicalización de las fiestas patrias sin documentación que acreditara su realización.
También se señalaron pagos por sentencias laborales sin presentar las resoluciones correspondientes ni contar con autorización del Cabildo, así como erogaciones para la construcción de enramadas de las Fiestas del Mar de las Cabras sin documentación justificativa.
En materia de obra pública se identificaron pagos por trabajos no ejecutados, obras sin documentación, proyectos que no benefician a la población objetivo y pagos en exceso.
A esto se suma que el 93.18 por ciento de las obras públicas también fueron adjudicadas de manera directa.
APROBACIÓN NO SIGNIFICA CUENTAS SIN IRREGULARIDADES
Aunque las cuentas públicas de los otros 14 municipios recibieron dictamen favorable, la Comisión aclaró que esto no significa que estén libres de observaciones ni que se cancelen las acciones promovidas por la Auditoría Superior del Estado.
Entre los señalamientos que se repiten destaca el uso excesivo de adjudicaciones directas. El caso más evidente es Concordia, donde el 100 por ciento de las obras públicas fueron asignadas bajo este mecanismo, sin concursar ninguna.
Además, en la mayoría de los municipios se detectaron problemas de insuficiencia financiera para cubrir pasivos. En obra pública también se reportaron pagos por trabajos no ejecutados, obras sin documentación y proyectos que no cumplen con su objetivo social.
Incluso se encontraron casos de infraestructura eléctrica cuya introducción o ampliación fue pagada, pero que no ha sido conectada por la Comisión Federal de Electricidad.
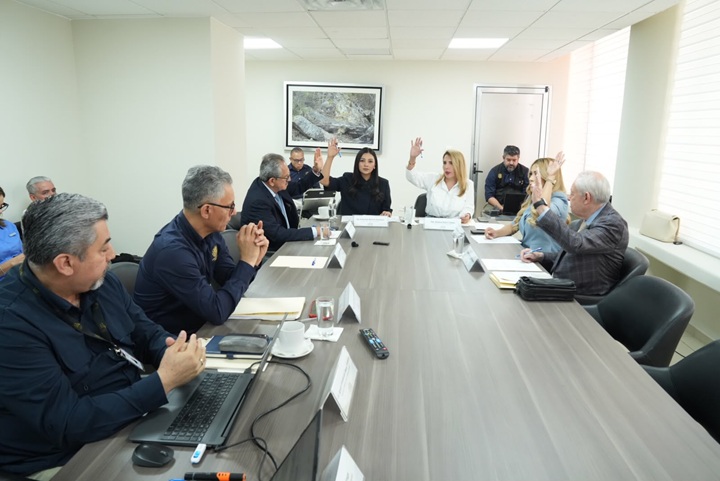
Los dictámenes fueron aprobados por unanimidad durante la reunión de trabajo de la Comisión de Fiscalización, presidida por la diputada Erika Rubí Martínez Rodríguez, con la participación de Roxana Rubio Valdez, Manuel de Jesús Guerrero Verdugo, Karla Daniela Ulloa Rodríguez, Luz Verónica Avilés Rochín y Víctor Antonio Corrales Burgueño.
La desaprobación de las cuentas públicas de Escuinapa y Elota coloca bajo cuestionamiento el manejo de los recursos municipales durante 2025, particularmente por los montos pendientes de recuperar, las deficiencias en la comprobación del gasto y las irregularidades detectadas en la contratación y ejecución de obra pública.


